「学校の集金の引き落とし日、口座の残高は大丈夫かな…」と、ドキッとしたことはありませんか。
結論から言うと、特別費とは毎月ではないけれど、1年のどこかで必ず出ていくお金のことです。我が家は学校の集金の年額を12で割り、毎月同じ額を特別費として積み立てています。1年生なら年25,000円なので、月約2,100円です。
- 6月や12月に急に来る集金の引き落とし
- 学年ごとに変わる集金の金額
- 何のお金か分かりにくい集金の項目
- 3か月で見なくなった家計簿アプリ
この記事では、総務・経理の仕事をしている私が、学校の集金を特別費で準備する方法を紹介します。口座の分け方から、毎月の自動振替、12月にまとめて精算するやり方まで、我が家で実際にやっていることをそのまま書きました。
計算は「年額÷12」だけなので、とても簡単です。まとめて払う月も慌てなくなって、お金に対して少し安心できるようになりましたよ。
家計管理の特別費とは
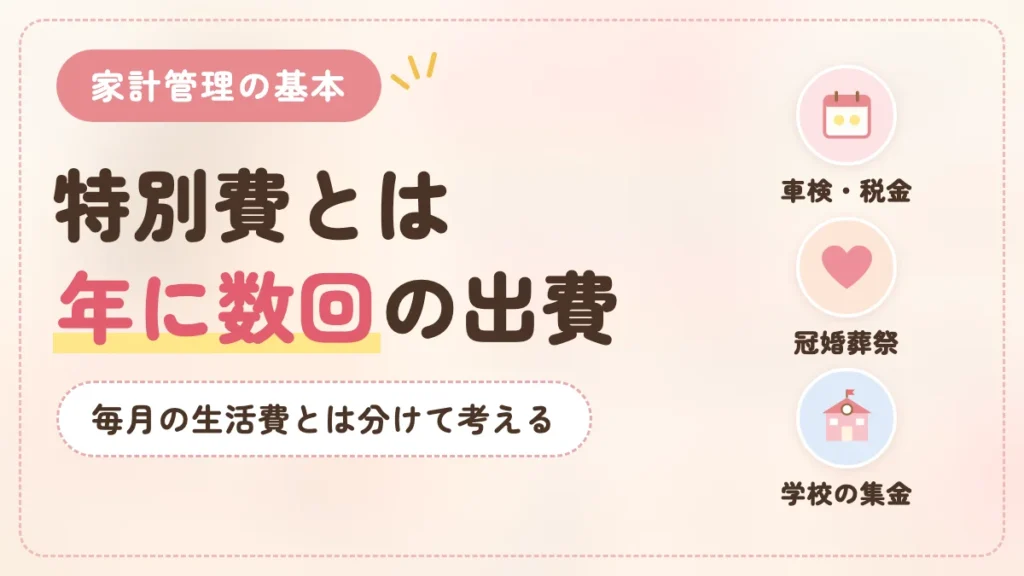
家計管理の本やブログでよく見かける「特別費」。言葉は聞いたことがあっても、何を入れればいいのか迷う方も多いと思います。特別費は、毎月の生活費とは分けて考えるお金です。ここでは特別費の意味と、固定費・変動費との違い、そして学校の集金を特別費に入れるとよい理由を順番に説明します。意味が分かると、家計のどこで赤字になりやすいのかが見えてきます。
毎月は払わない出費のこと
特別費とは、毎月ではなく、年に1回や数回だけ出ていくお金のことです。金額が大きいわりに忘れやすいので、家計が赤字になる原因になりがちです。
- 車検・自動車税
- 家電の買い替え
- 冠婚葬祭
- サブスクの年払い
- 学校の集金
どれも「来ることは分かっているのに、その月になるまで忘れている」お金ではないでしょうか。
固定費・変動費との違い
家計の支出は、3つに分けて考えると整理しやすくなります。
| 種類 | 特徴 | 例 |
|---|---|---|
| 固定費 | 毎月ほぼ同じ金額 | 住宅ローン・通信費・保険料 |
| 変動費 | 毎月金額が変わる | 食費・日用品・ガソリン代 |
| 特別費 | 年に数回だけ | 車検・冠婚葬祭・学校の集金 |
固定費と変動費は、毎月の給料の中でやりくりできます。ところが特別費は、その月だけ大きく出ていくお金です。毎月の予算に入れていないと、その月だけ家計が赤字になってしまうのです。
学校の集金も特別費に入る理由
学校の集金は、毎月決まった額ではなく、年に数回まとめて引き落とされます。それでいて、1年間の金額は学校からの案内で前もって分かります。
つまり「時期はバラバラでも、年額は分かっている」お金です。こうしたお金こそ、特別費で準備するのに向いています。我が家の地域では今年度から給食費が無償化されたので、学校に払うお金は年に数回の集金が中心になりました。
学校の集金で慌てる3つの理由
学校の集金は、1年生なら年25,000円ほどです。金額だけを見ると大きくないのに、引き落としの月になると「あれ、残高が足りない?」と慌ててしまうことがあります。総務・経理の仕事をしていると、お金は「いくら」と「いつ出ていくか」をセットで見るくせがつきます。その目線で、学校の集金が家計を乱しやすい理由を3つにまとめました。
引き落としが6月と12月に集中
我が家の学校では、1年生の集金は25日に口座から引き落とされます。回数は年2回です。
- 6月25日:16,500円
- 12月25日:8,500円
6月は、年額の約3分の2が一度に出ていきます。12月はクリスマスや年末の出費とも重なるので、その月の給料だけで払おうとすると、家計が苦しくなりやすいのです。
学年によって金額が変わる
学校の集金は、学年によって金額がかなり違います。我が家の学校では、2年生は13,500円ですが、5年生は52,500円と約4倍になります。
前の年と同じ感覚でいると、学年が上がった年に足りなくなるかもしれません。年度の初めに、その年の金額を確認しておくことが大切です。
何のお金か分かりにくい集金袋
「共同購入費」「教材準備費」など、項目の名前だけでは何に使うお金なのか分かりにくいですよね。中身が分からないお金は、つい後回しにして、予算に入れ忘れてしまいがちです。
我が家の学校では、年度の初めに、集金の項目と金額がまとまった予定表が配られます。この予定表を1枚手元に置いておくだけでも、準備がぐっとラクになります。
学年別の学校集金と特別費の目安
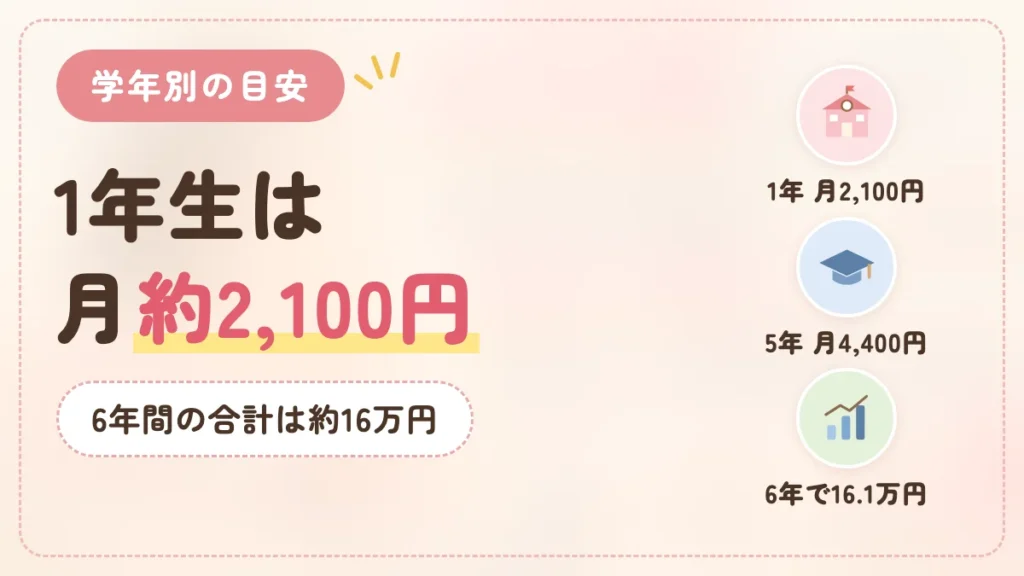
では、学校の集金は実際にいくらで、特別費として毎月いくら積み立てればよいのでしょうか。我が家の学校から案内された、1年生から6年生までの集金の金額をもとに計算してみました。年額を12で割った金額が、毎月の特別費の目安です。学年ごとの差が大きいので、お子さんの学年と照らし合わせながら見てみてください。
1年生は年25,000円で月約2,100円
1年生の集金は年25,000円です。12で割ると月2,083円なので、毎月約2,100円を積み立てれば足ります。ほかの学年も同じように計算すると、次のとおりです。
| 学年 | 年額 | 月の目安(÷12) |
|---|---|---|
| 1年 | 25,000円 | 約2,100円 |
| 2年 | 13,500円 | 約1,100円 |
| 3年 | 15,500円 | 約1,300円 |
| 4年 | 25,000円 | 約2,100円 |
| 5年 | 52,500円 | 約4,400円 |
| 6年 | 29,500円 | 約2,500円 |
※2026年度の我が家の学校の金額です。学校や年度によって変わるので、お子さんの学校の予定表で確認してください。
5年生は修学旅行積立で年52,500円
6年間で一番多いのは5年生の52,500円で、修学旅行の積立金34,000円が含まれています。修学旅行の積立は、7月と8月に17,000円ずつ引き落とされます。
月にすると約4,400円で、1年生の約2倍です。4年生が終わるころに、積立額を見直しておくと安心ですね。
6年間の合計は約16万円
6年間の集金を合計すると161,000円です。6年間(72か月)で割ると、月約2,200円になります。
学年ごとに金額を変えるのが面倒な方は、1年生から6年間ずっと月2,200円を積み立てる方法もあります。5年生で集金が増えても、それまでの余りでまかなえる計算です。
学校の集金の内訳や、学童・習い事まで入れた1年間の教育費は、こちらの記事でまとめています。
特別費の積立は12で割るだけ
特別費の積立と聞くと、細かい家計簿が必要だと思うかもしれません。でも、学校の集金なら、計算は「年額÷12」だけです。家計簿をきっちりつけていなくても始められます。ここでは、我が家が実際にやっている3つのステップを紹介します。一度設定してしまえば、あとはほとんど手間がかかりません。今夜、予定表を見ながら一緒にやってみてください。
ステップ1 年間の集金額を確認
最初に、学校から配られる集金の予定表で、1年間の合計額を確認します。我が家の1年生なら25,000円です。
引き落としとは別に、PTA会費などを集める学校もあります。特別費で準備したいお金があれば、忘れずに足しておきましょう。
ステップ2 12で割って月額を決定
年額が分かったら、12で割ります。25,000円÷12か月=約2,083円なので、毎月約2,100円が積立額の目安です。
- 1年生:25,000円÷12=月約2,100円
- 5年生:52,500円÷12=月約4,400円
- 6年間の平均:161,000円÷72=月約2,200円
端数が出たときは、100円単位で切り上げておくと、足りなくなる心配がありません。
ステップ3 給料日に目的別口座へ自動振替
我が家では、特別費をドコモSMTBネット銀行(旧・住信SBIネット銀行)の「目的別口座」で分けて管理しています。目的別口座は、ひとつの口座の中で、目的ごとにお金を分けて置いておける機能です。
給料日に、決めた金額が目的別口座へ自動で振り替えられるように設定しています。一度設定すれば、毎月自分でお金を移す必要はありません。
- 目的ごとに口座の名前を付けられる
- 毎月の自動振替を設定できる
- 目的別口座から直接はお金を出せない
特別費で変わった我が家の家計
学校の集金を特別費で準備するようになって、我が家で一番変わったのは、お金に対する気持ちでした。払う金額そのものは同じでも、引き落としの月に慌てなくなったのは大きな変化です。ここでは、1年生の集金を実際に払ってみて感じたことと、毎月の給料で払うお金との分け方、学校の集金以外に特別費で準備しているものを紹介します。
6月の16,500円も積立済みで安心
1年生になって最初の大きな引き落としは、6月の16,500円でした。我が家は以前から特別費を積み立てていたので、慌てることはありませんでした。
毎月均等に準備しておくと、まとめて払うときにも慌てずに済みます。「払えるかな」と心配しなくていいだけで、お金に対して少し安心できるようになりました。
習い事・学童は毎月の給料で支払い
一方で、学童やスイミングの月謝は、特別費には入れていません。毎月ほぼ同じ金額が出ていくお金なので、毎月の給料の中から払っています。
| お金の種類 | 払い方 | 我が家の例 |
|---|---|---|
| 毎月決まって出るお金 | 毎月の給料から | 学童・スイミング |
| 年に数回まとめて出るお金 | 特別費の積立から | 学校の集金 |
「毎月出るお金は給料から」「年に数回のお金は特別費から」と分けておくと、どこから払うかで迷いません。
車検や冠婚葬祭も特別費で準備
実は、我が家の特別費は学校の集金だけではありません。車検や自動車税、家電の買い替え、冠婚葬祭、サブスクの年払いなども、特別費で準備しています。
ただ、最初から全部をやろうとすると大変です。まずは金額がはっきり分かる学校の集金から始めて、慣れてきたらほかの出費を少しずつ足していくのがおすすめです。
総務・経理ママの特別費のコツ
総務・経理の仕事では、1年間の予定から必要なお金を先に見積もり、年度の終わりにまとめて確かめます。家計の特別費も、この考え方とよく似ています。ここでは、仕事で身についた感覚を家計に置きかえた、特別費を続けるための3つのコツをまとめました。どれも難しいことではないので、できそうなものから試してみてください。
年額が決まっている出費から開始
特別費を始めるなら、まずは年額がはっきり決まっている出費を選びましょう。学校の集金は、年度の初めに金額が分かるので、最初の1つにぴったりです。
家電の買い替えや冠婚葬祭のように、時期も金額も読みにくいものは、慣れてからで大丈夫です。
毎月の出費と特別費を分ける考え方
仕事でお金を扱うときは、毎月決まって出ていくお金と、年に数回だけ出ていくお金を分けて考えます。家計も同じで、2つを混ぜてしまうと、ある月だけ急に赤字に見えてしまいます。
- 毎月の出費:給料の中でやりくり
- 特別費:毎月の積立から準備
分けておけば、集金の引き落としがあった月も「今月は赤字だ」と落ち込まなくて大丈夫です。
支払いのたびに戻さず12月に精算
我が家では、6月や12月に集金が引き落とされても、そのたびに目的別口座から代表口座へお金を戻すことはしていません。
その代わりに、12月に1年間の家計を締めるとき、まとめて調整しています。1年間に特別費で払った分を確かめて、目的別口座のお金で精算するイメージです。そのとき、翌年に必要な特別費の金額も確認し直して、余ったお金の行き先を決めています。
- 1年間に特別費で払った金額の確認
- 翌年に必要な特別費の金額の確認
- 翌年に足りない分は残金のまま
- 足りる場合の余りはNISAへ
NISA(投資で得た利益に税金がかからない国の制度)に回すかどうかは、家庭の考え方しだいです。我が家は、翌年の特別費が足りることを確かめてから回すようにしています。
支払いのたびにお金を動かすと、手間が増えて、移し忘れも起きやすくなります。年に1回まとめて精算するのは、仕事の「決算」と同じ考え方です。
家計管理の特別費のよくある質問
最後に、特別費について気になりやすいポイントを、質問と答えの形でまとめました。お金を置く場所や、積立が足りないとき・余ったときの対応、児童手当との関係など、始める前に迷いやすいことを中心に取り上げています。我が家のやり方もあわせて紹介しますので、ご家庭に合う方法を考えるときの参考にしてください。
特別費はどこに置けばいい?
毎月の生活費とは別の場所に置くのがおすすめです。我が家はネット銀行の目的別口座を使っていますが、ほかの銀行にも、お金を目的ごとに分けられる機能があります。
新しく口座を作らなくても、今ある口座のひとつを「特別費用」と決めるだけで始められます。大切なのは、生活費と混ざらないようにすることです。
積立が足りなかったときは?
足りない分はその月の生活費から出して、次の月から積立額を少し増やせば大丈夫です。学年が上がって集金が増えたことが原因なら、その年度の年額で計算し直しましょう。
余ったときはどうする?
翌年に必要な特別費の金額を確認してから決めるのがおすすめです。我が家は12月の家計の締めで、翌年に足りなくなりそうな分は残金としてそのまま残し、それでも余った分はNISAに回しています。5年生の修学旅行積立のように、集金が増える年が近いときは、多めに残しておくと安心です。
児童手当を特別費に使ってもいい?
児童手当をどう使うかは、家庭によって自由です。我が家は特別費には使わず、子どもの将来のために現金で貯めています。
インフレで現金の価値が目減りすることは理解したうえで、すべてを投資に回すのではなく、手元に現金があったほうがよいと考えているためです。学校の集金は給料からの特別費で準備すると決めておくと、児童手当を貯めやすくなります。
家計簿アプリがなくてもできる?
できます。学校の集金を特別費にするのに必要なのは、「年額を確認する」「12で割る」「自動で積み立てる」の3つだけです。家計簿アプリが続かなかった方でも、一度設定すれば、毎月見なくても積立は進んでいきます。
夫と共有するにはどうする?
「今年の学校の集金は年25,000円だから、毎月2,100円を別にしておくね」のように、年額と月額の2つの数字だけ伝えてみてください。細かい内訳まで説明しなくても、数字が具体的だと相手もイメージしやすくなります。
まとめ|学校の集金から始める特別費
家計管理の特別費とは、毎月ではなく年に数回出ていくお金のことです。学校の集金は、時期はバラバラでも年額が分かるので、特別費で準備するのにぴったりです。
- 特別費は年に数回だけ出るお金
- 学校の集金は年額÷12で積立
- 1年生なら月約2,100円が目安
- 5年生は修学旅行積立で約2倍
- 毎月の出費と特別費は分けて管理
今夜は、学校の集金の予定表を出して、今年の年額を確認してみてください。明日、その金額を12で割って、給料日に別の口座へ移す設定をするだけです。次の引き落としの月は、きっと落ち着いて迎えられますよ。
家計管理そのものを続けるコツは、こちらの記事でも紹介しています。

コメント