「児童手当、気づいたら生活費に消えている…」そんなモヤモヤはありませんか。
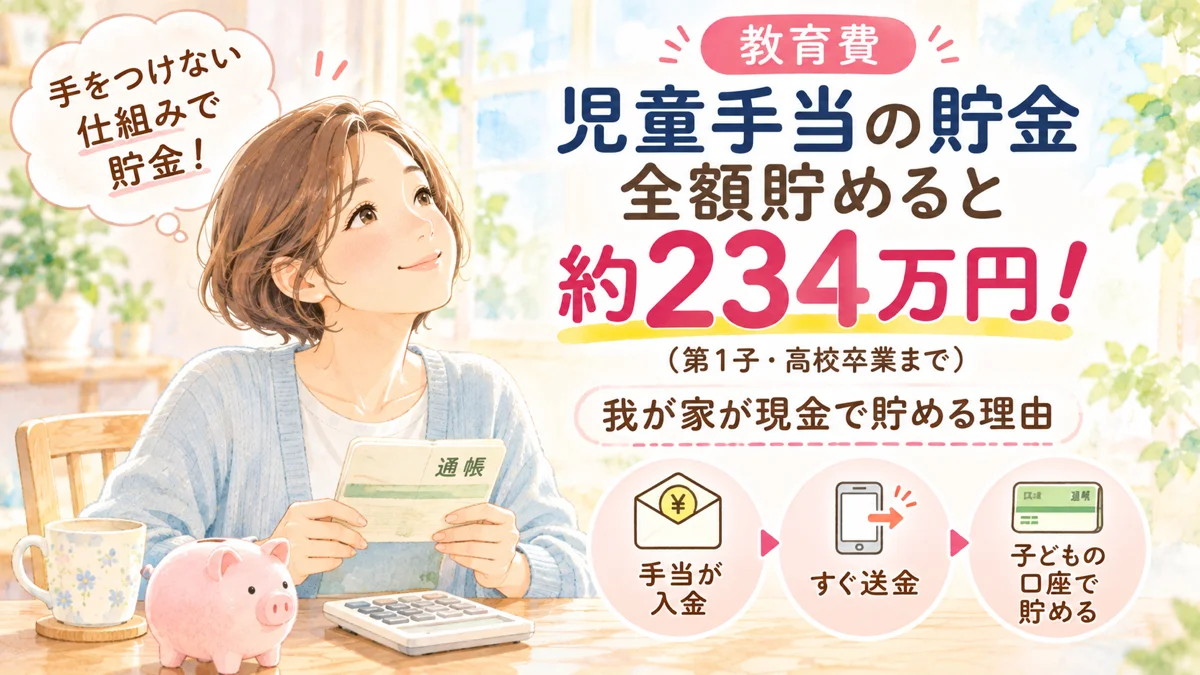
結論から言うと、児童手当を0歳から高校生年代まで全額貯金すると、第1子なら約234万円にもなるんです。我が家はインフレのことも分かったうえで、児童手当には手をつけず、子ども名義の口座に現金で貯めています。
- 生活費と混ざって消える児童手当
- 現金か投資か決められない迷い
- 子ども名義の口座と贈与税の不安
- いくら貯めればいいか分からない目標額
この記事では、総務・経理の仕事をしている私が、児童手当の総額の計算から、現金で貯める理由、手をつけないための口座の仕組みまで、我が家のやり方をそのまま紹介します。
私はもともと浪費家で、児童手当に手をつけてしまうのが怖かったんです。だからこそ、子どもが生まれてすぐに「使えない仕組み」を作りました。
児童手当の貯金は全額で約234万円
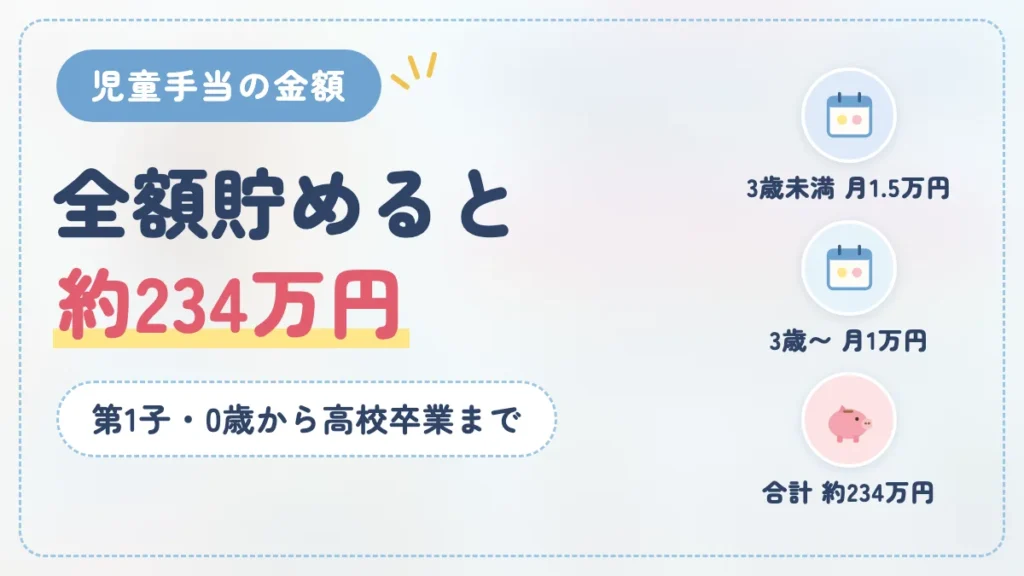
「児童手当を全部貯めたら、いくらになるの?」と気になっている方は多いと思います。児童手当は2024年10月から制度が変わり、所得制限がなくなったうえ、高校生年代まで受け取れるようになりました。支給の回数も年6回に増えています。ここでは、新しい制度で受け取れる金額と、全額を貯金したときの総額を計算してみます。数字が見えると、貯める気持ちもぐっと固まりますよ。
3歳未満は月15,000円で3歳から月10,000円
2024年10月分からの児童手当の月額は、次のとおりです。
| 子どもの年齢 | 第1子・第2子 | 第3子以降 |
|---|---|---|
| 3歳未満 | 15,000円 | 30,000円 |
| 3歳〜高校生年代 | 10,000円 | 30,000円 |
高校生年代とは、18歳の誕生日のあとの最初の3月31日までのことです。所得制限もなくなったので、収入にかかわらず同じ金額を受け取れます。支給は偶数月の年6回で、前の月までの2か月分がまとめて振り込まれます。
高校生まで全額貯めると約234万円
第1子を0歳から高校生年代まで受け取り、全額を貯金した場合の総額を計算してみましょう。
- 3歳未満:15,000円×36か月=54万円
- 3歳〜高校生年代:10,000円×180か月=180万円
- 合計:約234万円
使わずに貯めるだけで、高校卒業までに約234万円になります。国立大学の入学金と4年間の授業料の合計(文部科学省が定める標準額で約243万円)に近い金額です。
生まれ月で変わる受け取りの総額
児童手当は、生まれた月の翌月分から受け取れます。そのため、同じ学年でも生まれ月によって受け取る月数が変わり、総額にも差が出ます。
3月生まれは約234万円、4月生まれは約245万円で、最大11万円ほどの差です。また、2024年9月分までは制度が違ったので、すでに大きくなっているお子さんの場合、総額はこの計算より少なくなることがあります。
児童手当の貯金が続かない3つの理由
児童手当は子どものためのお金だと分かっていても、気づいたら生活費に消えていた、という声は少なくありません。私自身、もともと浪費家だったので、手をつけてしまう怖さがありました。総務・経理の仕事をしていると、お金が消える原因は「意志の弱さ」より「仕組み」にあることが多いと感じます。児童手当の貯金が続かない理由を、3つに分けて見ていきましょう。
生活費と同じ口座に振り込まれる
児童手当は、受給者である親の口座に振り込まれます。給料や生活費と同じ口座だと、残高がひとまとめに見えるので、児童手当の分だけを区別するのは難しくなります。
「今月はちょっと足りないから」と使ってしまうのは、自然なことです。最初から別の口座に分けておかないと、少しずつ生活費にまざっていきます。
学校や習い事の支払いに回してしまう
子どもが小学生になると、学校の集金や習い事の月謝など、子どものための出費が増えますよね。「子どものためのお金だから」と、児童手当から払いたくなる気持ちもよく分かります。
ただ、目の前の支払いに回していると、将来のための貯金はなかなか増えません。今かかるお金と将来のお金は、分けて考えることが大切です。
いつでも引き出せてしまう口座
キャッシュカードがあって、スマホからすぐ送金できる口座はとても便利です。でもその便利さは、「ちょっとだけ借りよう」という気持ちにもつながります。
貯金を続けるには、あえて引き出しにくくしておくことも大切です。我が家がどうしているかは、このあと詳しく紹介しますね。
児童手当を現金で貯める我が家の理由
最近は「児童手当はNISAで投資したほうが増える」という話もよく聞きます。それでも我が家は、児童手当を現金で貯めています。投資を否定しているわけではなく、インフレのことも分かったうえで、あえて選んでいる方法です。ここでは、我が家が現金を選んだ理由と、投資とどう分けているのかを紹介します。どちらが正解ということではないので、ご家庭で考えるときのひとつの例として読んでみてください。
インフレを理解したうえでの現金貯金
インフレ(物の値段が上がり続けること)が進むと、同じ100万円でも買えるものが減っていきます。現金のまま置いておくと、お金の価値は少しずつ目減りしてしまうのです。
我が家もそのことは理解しています。そのうえで、児童手当は現金で貯めると決めました。
すべてを投資に回さない安心感
投資は、増えることもあれば減ることもあります。教育費は使う時期がある程度決まっているお金なので、必要なときに値下がりしていたら困りますよね。
だからこそ、全てを投資に回すのではなく、現金が手元にあった方がよいと考えています。いざというときに、確実に使えるお金がある安心感は大きいです。
投資は別のお金でジュニアNISA80万円
投資をしていないわけではありません。ジュニアNISA(子ども名義で投資できた制度で、2023年に新しい投資は終了)の最後の年に、児童手当とは別のお金で、その年の上限だった80万円を投資しました。
そこからはほったらかしで、管理画面を見るのは年に1〜2回です。2026年11月時点では約2倍になっていますが、投資なので、この先大きく値下がりすることもあります。
- 児童手当:子ども名義の口座に現金で
- 投資:別のお金でジュニアNISA80万円
- 学校の集金:給料から特別費で積立
児童手当の貯金を守る我が家の仕組み
浪費家だった私が児童手当に手をつけずに貯め続けられているのは、意志が強いからではありません。「使えない仕組み」を、子どもが生まれてすぐに作ったからです。ここでは、子ども名義の口座の作り方と、振り込まれたあとのお金の動かし方、そして児童手当を守るための支払いの分け方を紹介します。どれも特別なことではないので、今日からでもまねできますよ。
紙の通帳だけの子ども名義の口座
子どもが生まれてすぐ、子ども名義でゆうちょ銀行の口座を作りました。紙の通帳があり、キャッシュカードはあえて作っていません。
口座を作ったときは、子どもの誕生日と、生まれたときの身長・体重の数字と同じ金額を最初に入金しました。「この口座は大事なもの」と、自分の気持ちに刻むためです。
- キャッシュカードなし
- 引き出しは窓口で用紙に記入
- 子ども名義の印鑑が必要
振り込まれたらすぐ子どもの口座へ送金
児童手当の受取口座は、私名義のドコモSMTBネット銀行(旧・住信SBIネット銀行)です。振り込まれたら、すぐにスマホから子どものゆうちょ口座へ送金しています。
さらに、毎月1万円ずつ、夫の口座から子どもの口座へ自動で送金しています。そのために夫に説明して、夫にも旧・住信SBIネット銀行の口座を作ってもらいました。児童手当とあわせて、子どもの口座に少しずつ貯まっていく形です。
学校の集金は給料と特別費で支払い
児童手当に手をつけないためには、子どものための毎月の出費を、別のところから払う必要があります。我が家では、学童や習い事は毎月の給料から、学校の集金は特別費として毎月積み立てたお金から払っています。
支払いの出どころが決まっていれば、「児童手当から出そうかな」と迷うことがありません。学校の集金を特別費で準備する方法は、こちらの記事で紹介しています。
総務・経理ママの児童手当の考え方
総務・経理の仕事では、入ってくるお金の使い道を先に決めて、予定どおりに動いているかを確かめるのが基本です。児童手当も、この考え方で管理するとぶれにくくなります。ここでは、仕事で身についた感覚をもとにした、児童手当の考え方を3つ紹介します。最後に、我が家の目標額と、その金額にしている理由もお話しさせてください。
入ってくるお金の行き先を先に決定
児童手当は、振り込まれてから使い道を考えると、つい目の前の支払いに回したくなります。だからこそ、振り込まれる前に「このお金は子どもの口座へ」と行き先を決めておくことが大切です。
行き先が決まっているお金は、迷う余地がありません。我が家は振り込まれたらすぐに送金するので、児童手当が生活費の口座に残っている時間はほとんどないのです。
短期の教育費と長期の教育費を分ける
教育費には、学校の集金や習い事のように「今かかるお金」と、大学などの進学費用のように「将来かかるお金」があります。
| 種類 | 例 | 我が家の準備 |
|---|---|---|
| 短期の教育費 | 学校の集金・習い事・学童 | 給料と特別費から |
| 長期の教育費 | 大学などの進学費用 | 児童手当と毎月1万円の貯金 |
2つを分けておくと、今の支払いのために将来のお金を崩さずに済みます。
目標額はまず児童手当の約234万円から
教育費の目標額は、家庭によってさまざまです。いくら貯めればいいか分からないときは、まずは児童手当を全額貯めた約234万円を目安にするのがおすすめです。
我が家は、晩婚で一人っ子ということもあり、少し多めの500万円を目安にしています。最近はインフレも考えて、600万円に見直そうかと考えているところです。
我が家の目標が少し高めなのは、私自身が、実家にお金がなくて大学進学をあきらめた経験があるからです。子どもには、お金を理由に夢や進路をあきらめてほしくない。それが、児童手当に手をつけない一番の理由です。
教育費全体の目標の立て方は、こちらの記事でも紹介しています。

児童手当の貯金のよくある質問
最後に、児童手当の貯金について気になりやすいポイントを、質問と答えの形でまとめました。子ども名義の口座と贈与税の関係や、現金と投資の選び方、学資保険との違いなど、始める前に迷いやすいことを中心に取り上げています。制度については国の案内をもとに、我が家のやり方もあわせて紹介しますので、ご家庭で考えるときの参考にしてください。
子ども名義の口座に貯めると贈与税は?
国税庁によると、1年間にもらった財産が110万円以下なら、基礎控除の範囲内なので贈与税はかかりません(国税庁「贈与税がかかる場合」)。児童手当の年額は第1子で12万〜18万円なので、児童手当だけなら110万円を超えることはありません。
ただし、親が通帳や印鑑を管理していて、子どもが口座のことを知らない場合などは、「名義預金」として親の財産とみなされることがあります。我が家も通帳は私が管理しているので、子どもが大きくなったら口座のことを伝えるつもりです。心配な方は、税務署や税理士に相談してみてください。
児童手当は現金と投資どちらで貯める?
どちらが正解ということはなく、家庭の考え方や、お金を使う時期によって変わります。使う時期が近いお金は現金、時間に余裕があるお金は投資を組み合わせる、という考え方もあるでしょう。
我が家は、児童手当は現金、投資は別のお金で、と分けています。迷ったら「いつ使うお金か」と「減っても困らないか」の2つで考えてみてください。
学資保険と児童手当の貯金はどちらがいい?
学資保険は、親に万一のことがあったときに保険料の払い込みが免除されるなど、保障がついているのが特徴です。ただ、商品によって受け取れるお金の割合は違います。
我が家も子どもが生まれたときに検討しましたが、思っていたより満期のお金が少なく、保障も生命保険でカバーできたので、入りませんでした。ご家庭の保険の入り方とあわせて考えるのがおすすめです。
児童手当はいつ振り込まれる?
2024年10月からの制度では、偶数月(2月・4月・6月・8月・10月・12月)の年6回、それぞれ前の月までの2か月分がまとめて振り込まれます。振り込まれる日は市区町村によって違うので、お住まいの自治体の案内で確認してください。
第3子以降の児童手当はいくら?
第3子以降は、0歳から高校生年代まで月30,000円です。何番目の子どもかを数えるときは、22歳になった年度末までの上の子も、親が経済的に負担していれば含めて数えます。
児童手当を使ってしまったときは?
使ってしまったことを責める必要はありません。生活が苦しいときに助けになるのも、児童手当の役割のひとつです。
大切なのは、ここから仕組みを作り直すことです。次の振込日から子どもの口座へ送金すると決めるだけでも、高校卒業までにはまとまった金額になります。
まとめ|児童手当は仕組みで貯める
児童手当を0歳から高校生年代まで全額貯金すると、第1子なら約234万円が貯まる計算です。我が家はインフレを理解したうえで、児童手当は子ども名義の口座に現金で貯めています。
- 児童手当は全額で約234万円
- 振り込まれたらすぐ別の口座へ
- 引き出しにくい口座で守る仕組み
- 学校の集金は給料と特別費から
- 目標額はまず約234万円から
今夜は、児童手当がどの口座に振り込まれているかを確認してみてください。明日、次の振込日に子どもの口座へ送金する予定をカレンダーに入れるだけで、貯金の仕組みづくりは始められますよ。
コメント